
Vérification du risque à distance : 1 contrat d’assurance sur 6 ne colle plus à la réalité
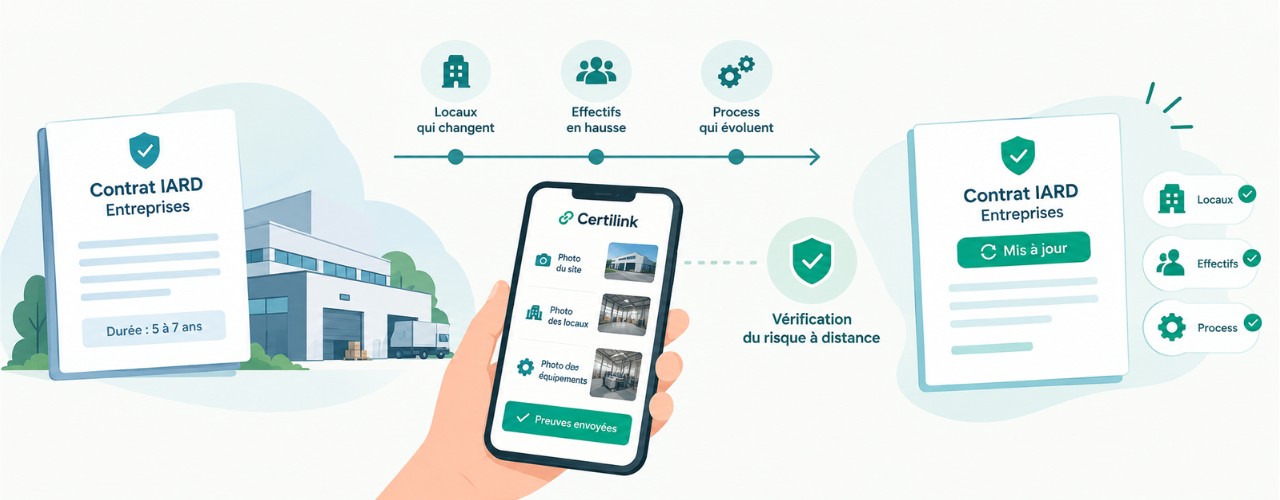
Comment assurer une vérification du risque à distance, sans multiplier les visites de risque terrain, tout en respectant l’obligation de suivi régulier imposée par l’ACPR depuis 2026 ? La réponse tient en un principe simple : donner à l’assuré un accès direct, via un lien Certilink, pour qu’il remonte lui-même des preuves fiables de son risque, sans déplacement d’expert ni de gestionnaire sur site.
Pourquoi les contrats d’assurance entreprise se décalent-ils du risque réel ?
Un contrat d’assurance entreprise dure en moyenne cinq à sept ans. Pendant cette période, l’activité de l’assuré évolue : ses locaux changent, ses effectifs augmentent, son process de fabrication se transforme. Le contrat, lui, reste identique tant qu’aucune revue technique n’est déclenchée.
Cette dérive n’a rien d’anecdotique. Un contrat sur six en IARD Entreprises ne reflète plus la situation réelle de l’assuré, selon une mesure réalisée par Continuity sur plusieurs millions de polices analysées depuis 2019. Trois mécanismes l’expliquent : une délégation de souscription qui concerne 70 à 80 % des dossiers, des cycles de cotation compressés à une à deux heures selon un rapport McKinsey, et une reconduction tacite qui renouvelle le contrat sans jamais re-qualifier le risque.
Sous-assurance entreprise : des écarts documentés chiffre par chiffre
Cette dette de qualification se mesure concrètement. Une étude Kroll portant sur des expertises de biens commerciaux montre que près de 90 % des bâtiments étudiés étaient sous-assurés, avec un écart d’au moins 25 % dans 68 % des cas. On appelle sous-assurance l’écart entre la valeur réelle d’un bien assuré et le capital garanti par le contrat, un écart qui pèse directement sur l’indemnisation en cas de sinistre.
Dès 2024, Rachel Turk, Chief Underwriting Officer de la Lloyd’s, alertait déjà sur l’obsolescence des bordereaux de risque et appelait à une gestion plus dynamique des portefeuilles. La réglementation ACPR sur le suivi du risque s’inscrit dans cette même logique : depuis 2026, elle impose à l’assureur ou au courtier un suivi régulier du risque en cours de vie du contrat, et plus seulement à la souscription ou au renouvellement. Une bonne pratique commerciale devient ainsi une exigence de conformité, avec un cadre de contrôle nommé.
Certilink : l’accès à distance à l’application Certificall pour l’assuré
Certificall est une plateforme de certification de preuves numériques qui transforme les photos et vidéos prises sur smartphone en éléments horodatés, géolocalisés et juridiquement recevables, conformément au règlement européen eIDAS et au RGPD. Certilink désigne le lien d’accès simplifié qui permet à un assuré de se connecter à cette application photo horodatée sans identifiants complexes, directement depuis son smartphone.
Certificall n’a pas vocation à produire une preuve absolument infalsifiable. Certificall se positionne comme un premier niveau de vérification qui permet de lever le doute sur la situation réelle d’un risque ou d’un sinistre, avant toute décision de l’assureur ou du courtier. Vérifier, tracer, agir : la donnée remontée par l’assuré devient un support de décision, et non plus une simple déclaration non vérifiable.
Un local professionnel vérifié sans déplacement : un exemple concret
Un courtier gère un portefeuille de commerces de proximité. L’un de ses clients a agrandi sa surface de vente huit mois plus tôt, sans le signaler. Le courtier envoie un lien Certilink à l’assuré, par SMS ou par email. L’assuré ouvre l’application, sans création de compte complexe, et photographie sa façade, sa surface de vente et son extincteur. Chaque photo est immédiatement horodatée, géolocalisée et certifiée. En quinze minutes, le courtier dispose de preuves numériques fiables pour vérifier si les garanties souscrites correspondent toujours au risque réel, sans envoyer personne sur place.
Automatiser l’envoi de Certilink pour respecter le devoir de conseil
Le devoir de conseil et de suivi du contrat oblige le courtier ou l’assureur à démontrer une connaissance actualisée du risque de chaque assuré. Sur un portefeuille de plusieurs centaines de contrats IARD, tenir cette exigence contrat par contrat, manuellement, devient rapidement impossible.
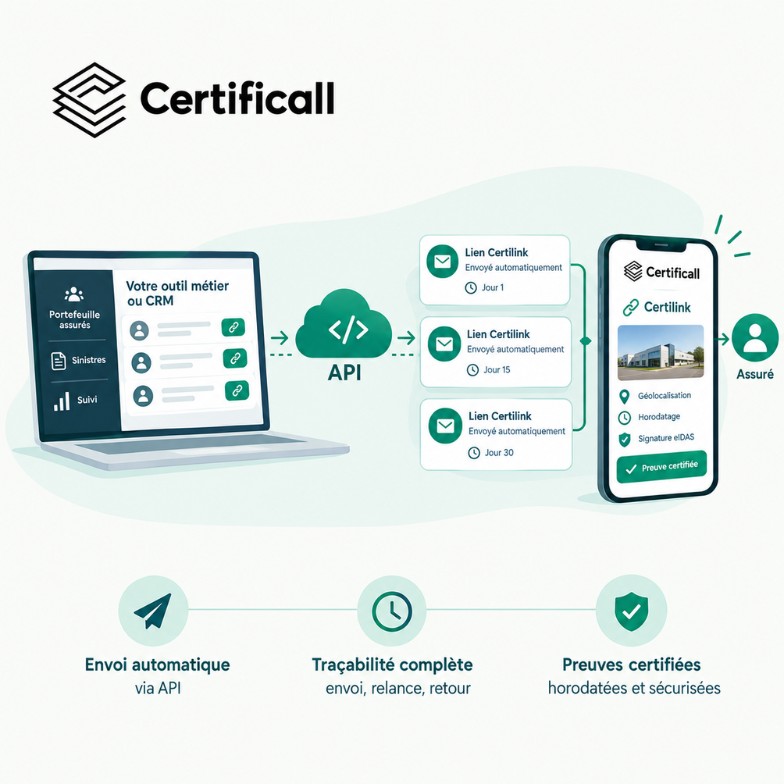
Certificall met à disposition une API qui permet de brancher l’envoi de Certilink directement dans l’outil métier ou le CRM du courtier ou de l’assureur. Un lien sécurisé peut ainsi être envoyé automatiquement, de façon périodique, à chaque assuré d’un portefeuille IARD, sans action manuelle répétée. Chaque envoi, chaque relance et chaque retour de l’assuré sont horodatés et tracés.
Cette automatisation transforme une obligation réglementaire en preuve d’action. En cas de contrôle de l’ACPR, le courtier ou l’assureur peut démontrer, envoi par envoi, une démarche proactive de mise à jour des contrats et des garanties de ses assurés, plutôt qu’une simple déclaration d’intention.
Passer d’une déclaration à une preuve vérifiable
La réglementation ACPR sur le suivi du risque et la pression sur les ratios combinés rendent la vérification du risque à distance incontournable pour les années à venir. Vous souhaitez équiper vos équipes d’un outil de vérification du risque à distance conforme à cette obligation ? Découvrez comment fonctionne Certilink chez Certificall.
Automatiser l'envoi de Certilink pour respecter le devoir de conseil
Le devoir de conseil et de suivi du contrat oblige le courtier ou l'assureur à démontrer une connaissance actualisée du risque de chaque assuré. Sur un portefeuille de plusieurs centaines de contrats IARD, tenir cette exigence contrat par contrat, manuellement, devient rapidement impossible.
Certificall met à disposition une API qui permet de brancher l'envoi de Certilink directement dans l'outil métier ou le CRM du courtier ou de l'assureur. Un lien sécurisé peut ainsi être envoyé automatiquement, de façon périodique, à chaque assuré d'un portefeuille IARD, sans action manuelle répétée. Chaque envoi, chaque relance et chaque retour de l'assuré sont horodatés et tracés.
Cette automatisation transforme une obligation réglementaire en preuve d’action. En cas de contrôle de l’ACPR, le courtier ou l’assureur peut démontrer, envoi par envoi, une démarche proactive de mise à jour des contrats et des garanties de ses assurés, plutôt qu’une simple déclaration d’intention.
Passer d’une déclaration à une preuve vérifiable
La réglementation ACPR sur le suivi du risque et la pression sur les ratios combinés rendent la vérification du risque à distance incontournable pour les années à venir. Vous souhaitez équiper vos équipes d’un outil de vérification du risque à distance conforme à cette obligation ? Découvrez comment fonctionne Certilink chez Certificall.
