Assurance construction : après le retrait de QBE, prouver ou payer ?
Pourquoi l'assurance construction est-elle devenue si chère, et si difficile à obtenir pour les entreprises du BTP ? Le retrait de QBE de la décennale, confirmé le 2 septembre 2026, révèle un modèle sous tension. Les assureurs perdent de l'argent, les constructeurs paient plus et l'aléa qui fonde l'assurance s'efface. Pour Certificall, une partie de la réponse se trouve sur le chantier : dans la qualité de la preuve.
L'essentiel en 30 secondes
- En 2024, l'assurance construction a collecté 3 177 M€ de cotisations pour un résultat technique de −827 M€, son pire niveau historique (France Assureurs).
- QBE résilie son portefeuille de RC décennale au 1er janvier 2027 : la capacité se concentre et la sélection se durcit.
- Avec la présomption de responsabilité de l'article 1792 du Code civil, l'assureur du constructeur est presque sûr de payer.
- Certificall permet aux entreprises du BTP de prouver la bonne exécution de chaque étape clé avec des photos et vidéos certifiées, horodatées et géolocalisées.
Assurance construction : un marché déficitaire malgré des cotisations record
L'assurance construction française repose sur deux garanties obligatoires issues de la loi Spinetta du 4 janvier 1978. La responsabilité civile décennale (RCD) couvre le constructeur (article L. 241-1 du Code des assurances). L'assurance dommages-ouvrage (DO) préfinance les réparations du maître d'ouvrage, sans attendre la recherche des responsabilités (article L. 242-1).
3 177 M€
Cotisations 2024
Plus haut niveau depuis 1983, en hausse de 3,5 % (France Assureurs).
74 %
Part de la RC décennale
La décennale concentre l'essentiel des primes de la branche.
−827 M€
Résultat technique 2024
Le plus mauvais niveau jamais enregistré par la branche.
67 %
Désordres d'étanchéité à l'eau
Entre 2023 et 2025, contre 61 % à l'édition précédente (AQC, 2026).
Le paradoxe est là : les cotisations montent et le résultat plonge. Sarah Sehli, directrice assurances construction chez le courtier grossiste Add Value, l'explique par plusieurs facteurs (News Assurances Pro, 9 juin 2026). Elle cite la sinistralité persistante, l'inflation des coûts de réparation, la récession du bâtiment et les risques climatiques. La baisse des mises en chantier réduit aussi l'assiette de primes.
L'Observatoire de la qualité de la construction 2026 de l'Agence qualité construction (AQC) précise la nature du problème. Les défauts d'étanchéité à l'eau dominent, loin devant les atteintes à la solidité (11 %). Ce sont des désordres de fréquence, souvent liés à l'exécution : ceux qu'un suivi de chantier documenté peut prévenir ou expliquer.
Retrait de QBE : le symptôme d'un risque décennal qui ne paie plus
Présent en France depuis 1997, QBE couvrait un spectre large, de l'artisan à l'ETI, jusqu'au photovoltaïque et à la méthanisation. Il avait déjà réduit sa présence auprès des artisans de moins de 500 000 € de chiffre d'affaires. Le 2 septembre 2026, QBE France a confirmé sa sortie : tout son portefeuille RC décennale sera résilié au 1er janvier 2027. Les ouvrages réalisés pendant la validité des contrats restent garantis.
Sarah Sehli y voit « un signal fort de concentration des capacités ». La RCD des artisans et PME repose désormais sur un petit nombre de mutuelles, de généralistes et de spécialistes. Les petites entreprises risquent des hausses tarifaires, voire un refus qui les renvoie vers le Bureau central de tarification (BCT). Elle redoute à terme un oligopole de fait.
Loïc Toth, DG Associé de KERN ASSURANCES, courtier spécialisé en assurance d'entreprises de construction, va plus loin dans un post LinkedIn consacré à QBE. Pour lui, « un assureur ne quitte pas un secteur d'activité si son ratio sinistre / prime est profitable ». Il craint qu'en 2027 les entreprises recalées se tournent vers des assureurs peu solides, et que les fausses attestations se multiplient.
Des capacités se reconstituent. APRIL Construction s'est ainsi allié à Fidelidade France le 24 août 2026. Objectif : souscrire au 1er janvier 2027 des contrats fragilisés par les départs d'assureurs. Le marché ne ferme pas : il devient plus sélectif, plus cher et plus exigeant sur les dossiers.
Présomption de responsabilité du constructeur : le mécanisme qui fait disparaître l'aléa
La présomption de responsabilité du constructeur est la règle posée par l'article 1792 du Code civil. Pendant dix ans après la réception, le constructeur répond de plein droit des dommages qui affectent la solidité de l'ouvrage ou sa destination.
Le maître d'ouvrage n'a pas à prouver de faute. Le constructeur ne s'exonère qu'en prouvant une cause étrangère (article 1792, alinéa 2) : force majeure, fait d'un tiers ou du maître d'ouvrage. Avoir bien travaillé ne suffit donc pas.
Le circuit d'indemnisation renforce ce mécanisme. L'assureur dommages-ouvrage prend position sous 60 jours et présente une offre sous 90 jours (article L. 242-1 du Code des assurances). Il se retourne ensuite contre les constructeurs et leurs assureurs RCD, souvent dans le cadre de la convention CRAC qui organise ces recours.
Le courtier cité plus haut estime que dans 90 % des cas, les constructeurs ne parviennent pas à se dégager de la présomption. C'est une estimation de praticien, pas une statistique publiée. Elle traduit un constat : l'assureur RCD indemnise souvent sans plaider, faute d'arguments. Le photovoltaïque l'illustre : au moindre sinistre, l'installation est mise en cause et la présomption clôt le débat.
Quand le paiement devient certain
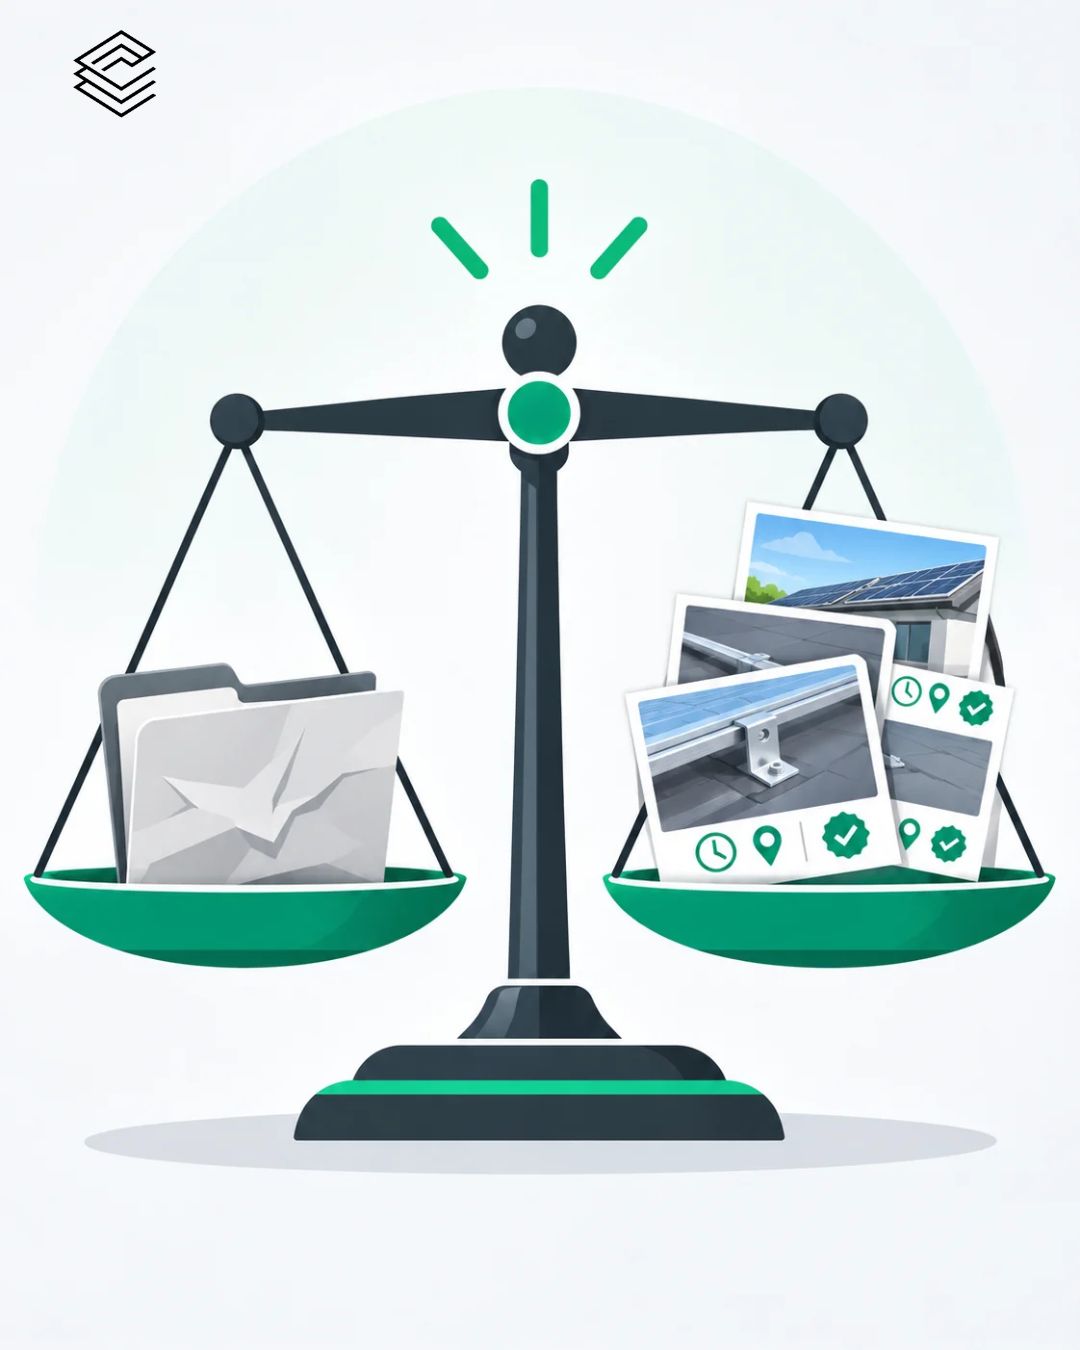
Une assurance repose sur l'aléa : quand l'assureur du constructeur est presque sûr de payer, il ne mutualise plus un risque, il préfinance une dépense.
Pour les entreprises du BTP, trois effets s'enchaînent :
- La prime : elle suit la charge attendue des sinistres, plus une probabilité.
- Les franchises et plafonds : l'assuré reprend une part croissante du risque.
- L'accès : refus, engagements de durée ou passage par le BCT pour les profils jugés trop exposés.
Sinistralité assurance construction : qui paie vraiment l'addition ?
Quand l'assureur ne peut plus diluer le risque, il le rend à ses assurés. Les entreprises du BTP le constatent à chaque renouvellement.
| Acteur | Ce qu'il subit | Conséquence |
|---|---|---|
| Assureur RCD | Charge quasi certaine, recours difficiles contre les entreprises défaillantes | Sélection, hausses tarifaires, retrait |
| Constructeur | Primes, franchises et exigences documentaires en hausse | Marge réduite, risque de rupture de couverture |
| Maître d'ouvrage | Expertises longues, contentieux, entreprises non assurées | Indemnisation retardée, fausses attestations |
La judiciarisation aggrave la spirale. Les contestations portent sur la qualification des désordres, leur imputabilité et le coût des travaux. Certaines procédures visent surtout des dommages et intérêts. Chaque dossier mal documenté se règle aux dépens des entreprises sérieuses, qui paient pour la sinistralité de tous. Or sans attestation décennale valide, une entreprise ne peut plus répondre à la plupart des marchés.
Ce que la preuve de chantier change dans un litige décennal, et ce qu'elle ne change pas
Soyons précis : une photo certifiée ne renverse pas la présomption de l'article 1792. En revanche, elle pèse sur les points qui décident de l'issue d'un dossier.
| Point contesté | Question posée | Apport de la preuve certifiée |
|---|---|---|
| Caractère apparent | Le désordre était-il visible à la réception (article 1792-6) ? | État de l'ouvrage à la réception, réserves et levée datées |
| Imputabilité | Le dommage relève-t-il du lot de l'entreprise ? | État de l'ouvrage en fin de lot, avant les autres corps d'état |
| Cause étrangère | Un tiers ou un défaut d'entretien est-il en cause ? | Photos datées des interventions et dégradations postérieures |
| Recours entre co-obligés | Comment répartir la charge finale ? | Traçabilité des étapes et des autocontrôles |
| Gravité et montant | Le désordre est-il décennal ? Combien coûte la reprise ? | Base objective pour l'expertise contradictoire |
Encore faut-il que la preuve tienne. Une photo ordinaire se discute : date modifiable, lieu incertain, image retouchée. La valeur juridique des photos de chantier dépend donc de leur mode de capture. Une photo Certificall porte un horodatage qualifié au sens du règlement eIDAS (UE) n° 910/2014 et une géolocalisation. Un cachet électronique qualifié scelle le fichier. Elle réunit ainsi les conditions d'une preuve numérique recevable. Elle complète le constat de commissaire de justice, qui reste nécessaire dans les contentieux les plus lourds.
Scénario illustratif : l'infiltration sous une centrale photovoltaïque
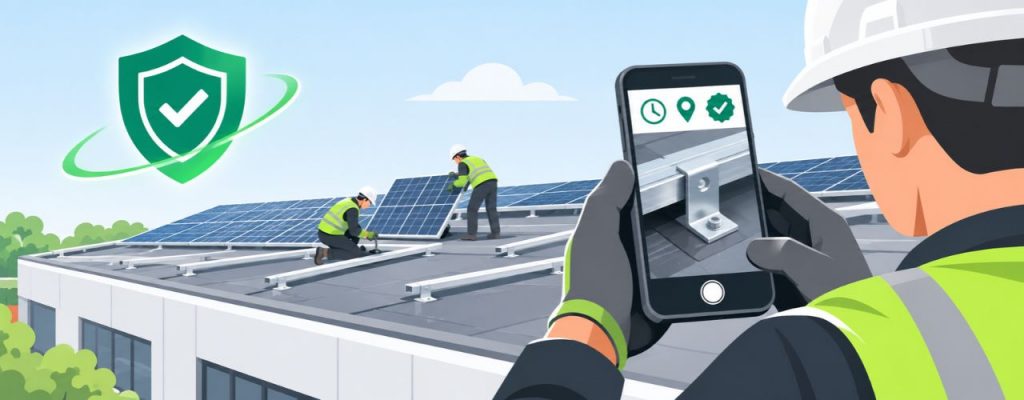
Ce cas est fictif. Une PME pose une centrale photovoltaïque en toiture d'un entrepôt. Dix-huit mois après la réception, une infiltration apparaît. L'assureur dommages-ouvrage indemnise le propriétaire, puis se retourne contre l'installateur et son assureur RCD.
Sans éléments, le dossier est réglé d'avance. Avec un dossier certifié, l'entreprise montre la couverture avant pose, les fixations et les raccords d'étanchéité, puis l'ouvrage à la réception. Les photos révèlent aussi qu'un autre intervenant a percé la toiture six mois après la réception. Le débat porte alors sur l'imputabilité et la cause étrangère.
Assureurs et courtiers : piloter le S/P par la preuve de chantier
Le ratio sinistres à primes (S/P) rapporte la charge des sinistres d'un portefeuille aux primes encaissées : au-delà de 100 %, l'assureur paie plus qu'il n'encaisse.
Les assureurs construction savent quels désordres reviennent, sur quels ouvrages et à quelle étape. Ils savent aussi quelles pièces manquaient dans les dossiers perdus. Cette connaissance du terrain est la matière première de la prévention.
Avec Certificall, un assureur ou un courtier peut demander des preuves certifiées aux étapes à risque : étanchéité avant recouvrement, fixations, réseaux, réception. Il gagne des recours plus solides et des sinistres instruits plus vite. À la souscription, ces preuves nourrissent une visite de risque assurance à distance et une grille d'évaluation des risques plus fine. Notre offre est détaillée sur la page photo certifiée pour l'assurance.
Certificall s'intègre aux outils existants grâce à son API de certification photo et à son SDK. Nous nous entourons d'experts et d'organismes techniques du bâtiment pour définir les points de contrôle utiles. Nous invitons les assureurs et courtiers construction à nous rejoindre : votre lecture des sinistres permet de cibler les preuves qui évitent des désordres.
Assureurs, courtiers : construisons ensemble les protocoles de preuve qui feront baisser votre S/P
Partagez votre lecture des sinistres, nous la traduisons en points de contrôle certifiés.
Dossier de souscription décennale : la nouvelle culture de la preuve des constructeurs
Les assureurs privilégient les entreprises structurées : techniques maîtrisées, références vérifiables, sinistralité documentée, prévention démontrable. Un constructeur qui documente ses chantiers arrive au renouvellement avec des faits. Son dossier de souscription décennale devient un argument tarifaire. Couvreurs, étancheurs, menuisiers, poseurs de photovoltaïque et entreprises de rénovation lourde sont les premiers concernés.
Les 6 preuves à constituer sur chaque chantier
- État initial. Support, existants et avoisinants avant travaux.
- Étapes cachées. Étanchéité, fixations, réseaux et isolation avant recouvrement.
- Autocontrôles. Points de contrôle datés, au regard des DTU applicables.
- Fin de lot. État de l'ouvrage avant les autres corps d'état, pour ne pas payer les dégradations sur chantier des autres.
- Réception. PV, photos des réserves puis de la levée des réserves.
- Après réception. Interventions de tiers et défauts d'entretien.
Avec l'application Certificall, chaque collaborateur a toujours un outil de preuve dans la poche. Chaque cliché devient une photo de chantier opposable, classée par dossier et partageable avec le client ou l'assureur. Un horodatage chantier qualifié fixe la date de chaque étape. Les conducteurs de travaux contrôlent aussi visuellement un chantier à distance. Notre page BTP explique comment prouver la conformité sur chantiers, et les bureaux de contrôle équipés de Certificall suivent déjà cette logique.
Assurance construction en Europe : des régimes différents, une même exigence de preuve
Plusieurs pays européens ont adopté une obligation proche de la décennale. D'autres s'appuient sur des garanties contractuelles.
| Pays | Régime | Point clé |
|---|---|---|
| Belgique | Loi du 31 mai 2017 (Peeters-Borsus), en vigueur depuis le 1er juillet 2018 | RC décennale obligatoire pour entrepreneurs et architectes, sur les travaux d'habitation |
| Espagne | Loi 38/1999 d'ordonnancement de l'édification (LOE) | Seguro decenal obligatoire depuis le 6 mai 2000 pour les logements, souscrit par le promoteur |
| Italie | Décret législatif 122/2005 et décret ministériel 154/2022 | Polizza decennale postuma obligatoire pour les logements vendus à construire |
| Royaume-Uni | Pas d'assurance décennale légale | Garanties structurelles de 10 ans exigées par les prêteurs ; délai d'action porté à 15 ans par le Building Safety Act 2022 |
| Allemagne | Pas d'obligation d'assurance | Garantie légale de 5 ans pour les ouvrages (§ 634a du BGB) |
Partout, l'inflation des coûts de réparation alourdit les sinistres. Partout aussi, prouver ce qui a été fait, quand et où, décide de l'issue des réclamations. Le règlement eIDAS s'applique dans les 27 États membres. Un horodatage qualifié y bénéficie d'une présomption d'exactitude de la date et d'intégrité des données (article 41). Certificall peut donc accompagner constructeurs et assureurs dans tous les pays européens.
Certificall : prouver la bonne exécution pour rester assurable
Certificall est une plateforme française de certification de preuves numériques pour documenter les chantiers, de l'état initial à la levée des réserves. Plus de 3 000 000 de certifications ont déjà été réalisées avec Certificall. Les données sont hébergées en France, dans le respect du RGPD. La technologie de certification Certificall associe horodatage qualifié, géolocalisation et cachet électronique qualifié. Son IA propriétaire, développée en interne, repère les manipulations comme la photo de photo, un défi commun à tous les outils de collecte.
Le marché de l'assurance construction ne reviendra pas en arrière. Les entreprises qui prouvent leur travail resteront assurables à des conditions soutenables. Les assureurs qui exigent ces preuves amélioreront leurs résultats techniques, et le maître d'ouvrage sera indemnisé plus vite.
Contactez-nous pour intégrer Certificall dans vos process métier
Documentez chaque étape de vos chantiers et abordez votre renouvellement décennal avec un dossier solide.
Les questions qu'on nous pose vraiment sur l'assurance construction
- ❓ Qu'est-ce que la présomption de responsabilité du constructeur ?
- C'est la règle de l'article 1792 du Code civil : le constructeur répond de plein droit des dommages décennaux pendant dix ans après la réception. Le maître d'ouvrage n'a pas à prouver de faute. Le constructeur ne s'exonère qu'en prouvant une cause étrangère.
- ❓ Pourquoi QBE se retire-t-il de l'assurance décennale en France ?
- QBE France a confirmé le 2 septembre 2026 la fin de ses opérations en décennale, dans le cadre d'un recentrage. Ce retrait intervient dans une branche dont le résultat technique a atteint −827 M€ en 2024, selon France Assureurs.
- ❓ Que deviennent les chantiers assurés par QBE après le 1er janvier 2027 ?
- Les ouvrages réalisés pendant la validité du contrat restent garantis jusqu'au terme du délai décennal. Les chantiers ouverts à partir du 1er janvier 2027 doivent être couverts par un nouvel assureur, à anticiper avec son courtier.
- ❓ Que faire en cas de refus d'assurance décennale ?
- L'entreprise peut saisir le Bureau central de tarification (article L. 243-4 du Code des assurances). Le BCT fixe la prime moyennant laquelle l'assureur sollicité doit garantir le risque. Un dossier de souscription documenté reste le meilleur moyen d'éviter ce refus.
- ❓ Une photo certifiée peut-elle exonérer un constructeur de sa responsabilité décennale ?
- Pas à elle seule : une bonne exécution ne renverse pas la présomption de l'article 1792. La photo certifiée pèse sur l'imputabilité, le caractère apparent du désordre, la cause étrangère et la répartition entre intervenants.
- ❓ Comment un assureur peut-il faire baisser le S/P de son portefeuille construction ?
- En réduisant la fréquence des désordres et en renforçant ses recours. Exiger des preuves certifiées aux étapes à risque améliore la sélection, la prévention sur chantier et l'instruction des sinistres.
- ❓ L'assurance construction fonctionne-t-elle de la même façon ailleurs en Europe ?
- Non. La Belgique, l'Espagne et l'Italie imposent une forme d'assurance décennale, le Royaume-Uni et l'Allemagne non. Partout, la preuve de l'exécution décide de l'issue des réclamations.